
티스토리 뷰
목차
다주택 상태에서 부동산을 정리할 때 대부분 '양도세 중과를 피하는 것'에만 온 신경을 곤두세우곤 합니다. 하지만 비규제지역 주택을 매도하거나 중과 배제 요건을 맞춘 상태라면, 최종 납부 세액의 앞자리를 바꾸는 진짜 승부처는 바로 '장기보유특별공제(장특공)의 잔금일 계산'에 있습니다.
저 역시 2028년 입주 예정인 서울의 신축 아파트(래미안 엘라비네 84㎡) 잔금 마련과 자산 리밸런싱을 위해, 기존에 보유하고 있던 경기 김포의 두 번째 주택 매도를 준비하면서 이 장특공의 위력을 뼈저리게 체감했습니다. 당시 매수자가 잔금을 조금 일찍 치르고 싶어 했으나, 등기부등본의 취득일자를 대입해 날짜를 하루 단위로 계산해 본 뒤 잔금일을 정확히 보름 뒤로 늦추는 협상을 진행했습니다.
단 며칠의 일정 조율로 보유 기간 만 연수를 넘겨 공제율을 한 단계 끌어올렸고, 그 결과 수백만 원에 달하는 양도세를 합법적으로 지켜낼 수 있었습니다. 2026년 최신 세법을 기준으로 다주택자가 챙겨야 할 장특공 요건과 실제 세액 차이, 그리고 계약서 작성 시 절대 놓쳐서는 안 될 일정 조율 팁을 정리해 드립니다.
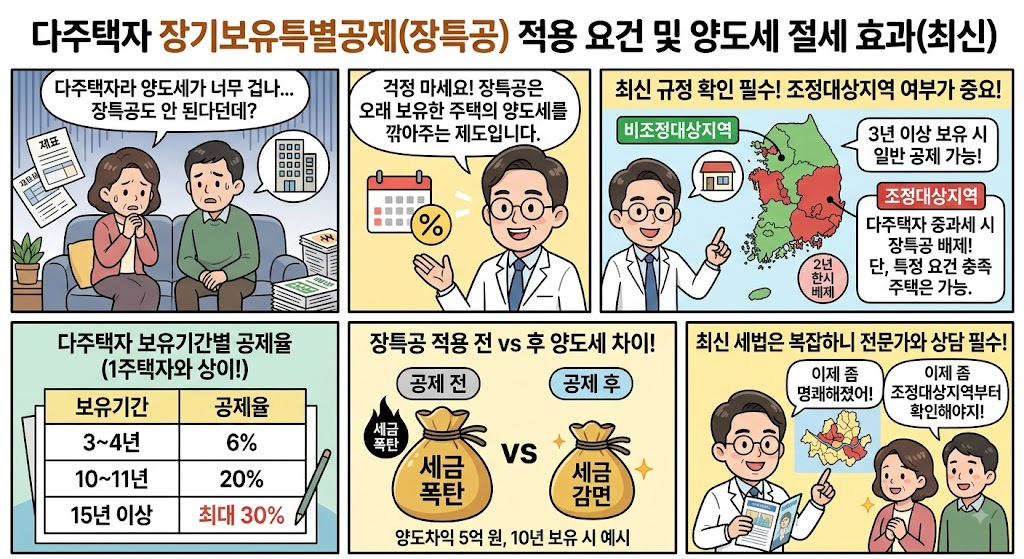
1. 1주택자 vs 다주택자: 장특공 계산법의 본질적인 차이
부동산 카페나 블로그 글을 보다 보면 "10년 갖고 있었으니 장특공 80%를 받겠지"라고 오해하는 다주택자분들을 종종 봅니다. 하지만 1세대 1주택자와 다주택자에게 적용되는 세법상 장특공 표는 완전히 다른 규정을 따릅니다.
- 1세대 1주택자 (표 2 적용): 보유 기간(최대 40%)과 '실거주 기간(최대 40%)'을 각각 합산하여 최장 10년 보유·거주 시 최대 80%의 파격적인 공제를 적용받습니다.
- 다주택자 (표 1 일반 적용): 거주 요건은 보지 않으며, 오직 '보유 기간'만 따집니다. 최소 3년 이상 보유 시 6%부터 시작하여, 매년 2%씩 가산되어 최장 15년 이상 보유 시 최대 30%까지 공제받습니다.
여기서 가장 중요한 전제 조건은 '양도소득세 중과 대상이 아니어야 한다'는 점입니다. 강남 3구나 용산 등 규제지역(조정대상지역)에 있는 주택을 다주택 상태에서 중과세율로 매도하게 되면 장특공 혜택은 법적으로 완전히 박탈(0%)됩니다. 반면 제가 매도했던 김포와 같은 비규제지역 주택은 다주택자라 하더라도 중과 배제가 적용되어 일반 누진세율과 함께 최대 30%의 장특공을 온전히 챙길 수 있습니다.
2. 보유 기간별 공제율과 실전 세액 시뮬레이션
실제 김포 주택을 처분하면서 양도 차익 3억 원이 발생하는 상황을 기준으로, 보유 기간에 따라 세금이 어떻게 깎여 나가는지 직접 계산했던 시뮬레이션 내역입니다.
| 구분 | 3년 미만 보유 (장특공 0%) | 5년 보유 (장특공 10%) | 15년 보유 (장특공 30%) |
| 양도 차익 | 3억 원 | 3억 원 | 3억 원 |
| 장특공 공제액 | 0원 | 3,000만 원 | 9,000만 원 |
| 양도소득 과세표준 | 약 2억 9,750만 원 | 약 2억 6,750만 원 | 약 2억 750만 원 |
| 적용 세율 (누진공제 반영) | 38% (누진공제 1,994만 원) | 38% (누진공제 1,994만 원) | 38% (누진공제 1,994만 원) |
| 최종 양도세 (지방세 10% 포함) | 약 1억 200만 원 | 약 8,900만 원 | 약 6,400만 원 |
동일하게 3억 원의 시세 차익을 남겼더라도, 장특공을 30% 최대로 채워 받는 순간 세금은 1억 원대에서 6,400만 원 선으로 급감합니다. 세법상 공제액이 먼저 양도 차익에서 빠진 뒤 남은 금액에 대해서만 과세표준이 형성되기 때문에, 양도소득세의 뼈대 자체가 가벼워지는 구조입니다.
여기에 해당 주택을 부부 공동명의(5:5)로 보유하고 있다면, 양도 차익이 인당 1억 5천만 원으로 분산되어 과세표준이 1억 원 이하 구간으로 떨어집니다. 이 경우 적용되는 한계 누진세율 자체가 38%에서 35%로 한 단계 내려가면서 세액 절감 폭은 훨씬 더 커집니다.
3. 계약서 도장 찍기 전 직접 겪고 배운 3가지 실전 변수
장특공을 계산기 상의 숫자가 아니라 내 통장의 현금으로 지켜내기 위해서는 실무 계약 과정에서 발생하는 날짜 계산법을 완벽히 꿰고 있어야 합니다.
첫째, 장특공은 무조건 '만(Full) 연수'로 계산됩니다.
제가 가장 긴장했던 대목입니다. 취득일로부터 정확히 4년 11개월 25일째 되는 날 잔금을 받으면, 세법상 5년이 아닌 '4년 보유(8%)'로 처리됩니다. 단 며칠 부족하다는 이유로 공제율 2%p(차익 3억 기준 600만 원의 과표 차이)가 통째로 날아갑니다. 따라서 계약 단계에서 매수자에게 이사 일정을 맞춰주는 척하면서라도 반드시 '취득일 기준 만 연수가 하루라도 넘어가는 날짜'로 잔금일을 확정해야 합니다.
둘째, 취득일과 양도일의 정확한 기준일을 확인해야 합니다.
세법상 주택의 취득일과 양도일은 '잔금 청산일'과 '소유권 이전 등기접수일' 중 빠른 날로 판정합니다. 과거 매수할 때 잔금을 먼저 치르고 등기를 며칠 뒤에 쳤다면 '잔금일'이 취득일이 됩니다. 홈택스에 접속하기 전 과거 매매계약서의 잔금 이체 영수증과 등기사항전부증명서의 접수인을 대조하여 정확한 기산일을 먼저 확정해야 계산 착오를 막을 수 있습니다.
셋째, 매도 주택의 '비규제지역 여부'를 재확인해야 합니다.
부동산 대책이나 법 개정에 따라 조정대상지역 지정 및 해제 여부가 달라질 수 있습니다. 잔금을 치르는 시점에 매도 대상 주택이 규제지역에 묶여 있다면 다주택자 중과가 적용되어 장특공 30%가 일순간에 0%로 증발할 수 있으므로, 매도 직전 관할 지자체의 규제지역 지정 고시 현황을 반드시 세무사와 크로스체크해야 합니다.
손실 없는 자산 매각을 위한 실행 순서
주택 매각을 염두에 두고 계신 다주택자라면 매물을 내놓기 전 다음의 과정을 순서대로 밟아보시길 권합니다.
- 취득일자 증빙 확인: 매수 당시 부동산 매매계약서, 금융기관 송금 확인증, 등기부등본을 확인하여 세법상 인정되는 정확한 취득일을 확정합니다.
- 목표 잔금일자 설정: 만 3년, 만 5년, 만 10년 등 공제율이 올라가는 기준 일자 이후로 매도 희망 잔금일을 역산하여 캘린더에 표기합니다.
- 홈택스 시뮬레이션 검증: 국세청 홈택스(hometax.go.kr)의 [세금모의계산] -> [양도소득세 모의계산] 메뉴에서 산출된 취득일과 매도예정일을 넣고 보유 기간별 세액 차이를 직접 대조합니다.
- 계약서 특약 및 일정 조율: 매매 계약 체결 시 매수인의 사정으로 잔금일이 앞당겨져 연차가 미달되는 일이 없도록 잔금 일자를 못 박아두고 계약을 진행합니다.
부동산 세테크의 완성은 호가를 몇백만 원 더 올리는 협상력보다, 세법상 주어지는 장기보유특별공제의 날짜 기준을 빈틈없이 챙겨 세금 누수를 막아내는 것에 달려 있습니다.