
티스토리 뷰
목차
건물이 헐리고 맨땅만 남은 상태에서 '이걸 팔면 세금이 얼마나 나올까'라는 생각을 해본 적 있으신지요. 저는 직접 그 상황을 겪었습니다. 재개발 구역 빌라를 보유하던 중 관리처분계획인가가 떨어지고, 공사가 길어지면서 자금 사정상 완공 전에 입주권을 처분해야 하는 상황에 몰렸을 때, 비과세를 받을 수 있다는 사실조차 처음엔 반신반의했습니다. 결론적으로 소명 서류를 꼼꼼히 챙겨 거액의 양도세를 비과세로 방어해 냈고, 그 과정에서 배운 것들을 여기에 정리해 둡니다.
입주권이 된 순간, 비과세는 끝난 걸까 — 비과세 요건의 배경
저도 처음엔 이렇게 생각했습니다. '건물이 없으면 주택이 아니니 1세대 1주택 비과세는 당연히 안 되겠지.' 그런데 세법을 파고들수록 이야기가 달라졌습니다.
조합원입주권이란, 재개발·재건축 사업에서 관리처분계획인가 이후 기존 주택이 철거되면서 그 소유자에게 주어지는 신축 아파트 분양 청구 권리를 의미합니다. 쉽게 말해 '아직 완공되지 않은 아파트를 받을 권리증'인 셈인데, 소득세법은 이 입주권을 주택에 준하는 자산으로 보고 일정 요건을 갖추면 비과세를 허용하고 있습니다.
근거가 되는 조문은 소득세법 제89조 제1항 제4호(국가법령정보센터)입니다. 이 조항은 1세대가 양도일 현재 다른 주택이나 분양권 없이 오직 입주권 1개만 보유하고 있는 경우, 기존 주택에서 쌓아둔 비과세 혜택을 입주권에도 그대로 이어받을 수 있도록 규정합니다. 제가 직접 겪어보니, 대부분의 조합원들이 이 규정의 존재 자체를 모른 채 무심코 신고하다가 수천만 원의 세금을 더 내는 경우가 적지 않았습니다.
물론 예외 규정도 있습니다. 1주택과 1입주권을 함께 보유한 상태라도, 입주권 취득일로부터 3년 이내에 기존 종전 주택을 처분하는 등 법이 정한 기한 요건을 갖추면 비과세가 가능합니다. 이 요건들을 제때 챙기지 못하면 비과세 적용이 아예 막혀버리기 때문에, 타이밍 관리가 상당히 중요합니다.
열쇠는 '관리처분인가일'이었다 — 비과세 핵심 분석
세법을 분석하면서 제가 가장 결정적으로 깨달은 것은 딱 하나였습니다. 비과세 판단의 시계는 '건물이 헐리는 날'이 아니라 '관리처분계획인가일'에 맞춰져 있다는 사실입니다.
관리처분계획인가일이란, 재개발·재건축 조합이 사업 구역 내 각 토지·건물 소유자에게 새 아파트를 어떻게 배분할지를 담은 계획을 관할 행정청이 공식 승인한 날짜를 말합니다. 흔히 '관리처분인가일 또는 철거일 중 빠른 날'을 기준일로 보는데, 사실상 이 인가일이 기존 주택의 생애에서 마지막 기준점이 됩니다.
이 인가일 현재 기존 주택에 대한 2년 이상 보유 요건(취득 당시 규제지역이었다면 2년 이상 거주 요건까지)이 이미 충족되어 있어야, 이후 완공 전 입주권 상태로 팔 때도 그 비과세 자격이 그대로 승계됩니다. 제 경우에는 빌라를 취득한 시점이 규제지역 지정 이전이었기 때문에 보유 기간 요건만 채우면 됐고, 관리처분인가일 시점에 이미 수년을 보유해 온 상태라 요건 충족에는 문제가 없었습니다. 관련 서류를 꼼꼼히 챙겨 소명한 결과, 입주권 상태의 처분임에도 비과세를 온전히 인정받을 수 있었습니다.
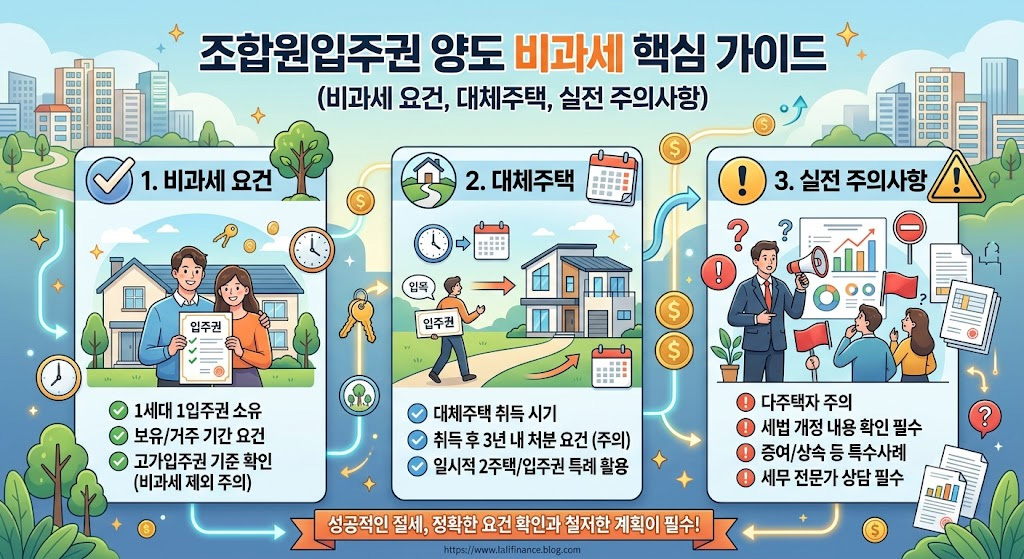
비과세를 받기 위한 요건을 간략히 정리하면 다음과 같습니다.
- 양도일 현재 다른 주택·분양권 없이 입주권 1개만 보유할 것 (원칙 1)
- 1주택+1입주권 보유 시, 입주권 취득일로부터 3년 이내에 종전 주택을 양도할 것 (원칙 2)
- 관리처분계획인가일 현재, 기존 주택의 2년 이상 보유(규제지역이면 2년 거주) 요건이 이미 완성되어 있을 것
- 양도일 현재 1세대가 해당 입주권 외 다른 주택이나 분양권을 보유하지 않을 것
제 경험상 이 중에서 실수가 가장 많이 발생하는 지점은 세 번째입니다. 인가일 이전에 보유 기간을 채우지 못했다면, 완공 이후에 아무리 오래 살아도 소급해서 요건을 충족시킬 방법이 없습니다. 타이밍이 전부라고 해도 과언이 아닙니다.
공사 기간 동안 이사한 집은 어떻게 되나 — 대체주택 비과세 실전
입주권 자체의 비과세 문제를 해결했다고 해도, 현장에서 조합원들이 더 많이 맞닥뜨리는 문제는 따로 있었습니다. 공사 기간 동안 어쩔 수 없이 매매로 구입한 대체주택을 나중에 팔 때 세금이 어떻게 되느냐는 질문입니다.
이를 위한 제도가 바로 대체주택 비과세 특례입니다. 소득세법 시행령 제156조의2에서 규정하는 이 특례는, 재개발·재건축 공사 기간 중 거주를 위해 취득한 일반주택을 팔 때 일정 요건을 갖추면 1세대 1주택 비과세를 적용해 주는 제도입니다. 소득세법 시행령 제156조의2(국가법령정보센터)가 그 근거입니다.
솔직히 이건 예상 밖이었습니다. 입주권 하나를 보유한 채로 대체주택까지 취득하면 사실상 '1주택+1입주권' 구조가 되는데, 이 상태에서 대체주택을 팔 때 비과세를 받을 수 있다니 처음에는 과도한 혜택처럼 느껴질 정도였습니다. 그런데 요건을 보면 결코 허술하지 않습니다.
대체주택 비과세를 받으려면 아래 네 가지 요건을 모두 충족해야 합니다. 하나라도 빠지면 특례 자체가 적용되지 않습니다.
대체주택 비과세 4대 요건
첫째, 대체주택의 취득 시점이 사업시행인가일 이후여야 합니다. 여기서 사업시행인가란, 재개발·재건축 조합이 사업 계획 자체를 행정청으로부터 승인받은 날로, 관리처분인가보다 앞서 이루어지는 단계입니다. 이 인가 이전에 이미 다른 집을 산 경우에는 대체주택 특례를 적용받지 못합니다.
둘째, 대체주택에서 1년 이상 실제로 계속 거주해야 합니다. 전입신고만 해두고 실제 거주를 하지 않은 경우에는 세무조사 단계에서 걸릴 가능성이 높습니다.
셋째, 신축 아파트 완공 전 또는 완공 후 3년 이내에 대체주택을 양도해야 합니다. 이 기간이 지나도록 대체주택을 보유하고 있으면 특례 적용이 끊깁니다.
넷째, 신축 주택 완공 후 3년 이내에 전 세대원이 신축 아파트로 전입하여 1년 이상 계속 거주해야 합니다. 제가 가장 강조하고 싶은 부분이 바로 이 네 번째 요건입니다. 대체주택을 팔 때 비과세를 적용받았더라도, 이 사후 의무를 지키지 않으면 감면받았던 양도소득세 전액이 추징됩니다. '이미 비과세 받았으니 끝'이 아니라, 입주 후까지 관리가 필요하다는 뜻입니다.
자주 묻는 질문
Q. 입주권은 주택이 아닌데, 1세대 1주택 비과세를 어떻게 받을 수 있나요?
A. 소득세법 제89조 제1항 제4호가 조합원입주권을 주택에 준하는 자산으로 보고 비과세 대상에 포함시키고 있기 때문입니다. 다만, 관리처분계획인가일 당시 기존 주택으로서의 보유(또는 거주) 요건이 이미 갖춰져 있어야 한다는 전제 조건이 붙습니다. 이 전제가 없으면 비과세 자격이 승계되지 않으므로, 인가일 시점의 요건 충족 여부를 먼저 확인하는 것이 순서입니다.
Q. 1주택과 입주권을 동시에 갖고 있을 때, 입주권을 먼저 팔면 비과세가 되나요?
A. 이 경우에는 원칙적으로 비과세가 어렵습니다. 소득세법 원칙 1은 양도일 현재 입주권 단독 보유를 요구하고, 1주택+1입주권을 함께 보유한 경우의 예외(원칙 2)는 기존 종전 주택을 먼저 처분하는 상황에만 적용됩니다. 입주권을 먼저 파는 시나리오는 세법상 예외 적용 대상이 아니기 때문에, 처분 순서를 신중하게 검토해야 합니다.
Q. 대체주택에서 1년 이상 살았는데, 완공 후 입주를 조금 늦추면 어떻게 되나요?
A. 신축 아파트 완공 후 3년 이내에 전입하지 않거나, 전입 후 1년 이상 계속 거주하지 않으면 대체주택을 팔 때 적용받았던 비과세가 소급하여 취소되고 양도소득세가 전액 추징됩니다. 잔금 문제나 세입자 퇴거 지연 같은 현실적인 이유가 있더라도 세법은 예외를 두지 않으므로, 완공 시점부터 전입 일정을 역산해 관리하는 것이 중요합니다.
Q. 관리처분인가일 이전에 보유 기간이 2년이 안 되면 방법이 없나요?
A. 안타깝게도 소급 적용이 되지 않습니다. 관리처분계획인가일 기준으로 보유 요건이 충족되지 않은 경우, 완공 후 신축 아파트를 오래 보유하거나 거주해도 입주권 상태에서의 비과세 자격을 사후에 만들어낼 수는 없습니다. 이 경우에는 완공 이후 신축 아파트를 1세대 1주택으로 보유하다가 양도하는 방식으로 별도의 비과세 요건을 새로 채워나가는 전략을 검토해야 합니다.
결론
조합원입주권 비과세는 '어렴풋이 알고 있다'는 수준으로는 절대 방어가 안 됩니다. 제가 직접 소명 과정을 겪어보니, 관리처분계획인가일 당시의 보유 기간 증빙, 대체주택 실거주 입증 자료, 전입 일정 관리까지 세 가지가 모두 갖춰져야 비로소 완전한 방어가 가능했습니다.
특히 대체주택 비과세 특례를 활용하는 경우라면, 신축 아파트 입주 후 1년 거주 의무를 달력에 박아두는 것이 실질적인 최선책입니다. 좋은 제도도 마감 날짜를 놓치면 전액 추징이라는 청구서로 돌아오기 때문입니다. 입주권 처분을 앞두고 있거나 대체주택 매도 시점을 저울질하고 있다면, 세무사와 함께 요건 충족 여부를 사전에 반드시 점검해 보시길 권합니다.
참고: 소득세법 제89조 제1항 제4호 — 비과세 양도소득(국가법령정보센터) / 소득세법 시행령 제156조의2 — 주택과 조합원입주권을 소유한 경우의 1세대1주택 특례(국가법령정보센터)